
Am 8. April 2026 verabschiedete der Fachausschuss für Unternehmensbewertung und Betriebswirtschaft des Instituts der Wirtschaftsprüfer die Neufassung des IDW S1. Dies geschieht knapp 18 Jahre nach der letzten Überarbeitung im Jahr 2008: Märkte und Geschäftsmodelle haben sich neu ausgerichtet und die Bewertungspraxis hat sich weiterentwickelt. Der Standard blieb es nicht. Die Erwartungen für die neue Ausgabe waren groß, insbesondere für die Bewertung von KMU. Dieser Beitrag untersucht, ob die Neufassung die erhofften Erkenntnisse liefert und kommt zu einem gemischten Ergebnis.
Was genau ist eigentlich ein objektivierter Unternehmenswert?
Das Leitkonzept des IDW S1, der objektivierte Unternehmenswert, zeigt, was das Unternehmen aus Sicht eines typisierten Marktteilnehmers wert ist. Diese Zahl ist belastbar, nachvollziehbar und von subjektiven Umständen bereinigt. KMU passen nur bedingt zum Konzept der objektivierten Bewertung. Ihre Ertragskraft ist meist nur von einer Person abhängig, ihnen fehlt oft eine strukturierte Planung und ihre Anteile sind nicht uneingeschränkt handelbar. Genau diese Eigenschaften machen die Bewertung KMU so anspruchsvoll, sowie die Neuauflage so bedeutsam.
Alten Bekannten in neuem Gewand
Wer die Neufassung des IDW S1 aufschlägt und direkt zu Kapitel 12 springt, findet einen alten Bekannten in neuem Gewand. Ein Großteil der angesprochenen Themen wie beispielsweise das Abschmelzungsmodell[1] kommen ursprünglich aus den „Hinweisen zu den Besonderheiten bei der Ermittlung eines objektivierten Unternehmenswerts kleiner und mittelgroßer Unternehmen,“ die die IDW sowie die Bundessteuerberaterkammer bereits 2014 veröffentlicht haben. Dass die Neufassung diesen Praxishinweis in den Standardrang überführt, ist grundsätzlich positiv zu betrachten. Diese Entscheidung bereitet Rechtssicherheit und verstärkt die Verbindlichkeit zwischen Methodik und Bewertungspraxis.
Allein die Tatsache, dass KMU, anders als in der Fassung von 2008, ein eigenständiges Kapitel erhalten ist ein wichtiges Signal. Der maßgebliche deutsche Bewertungsstandard erkennt nun diese Unternehmensklasse ausdrücklich an, die 99,2 % des deutschen Unternehmensbestand ausmacht aber bisher in der Bewertungsliteratur lange zweitrangig behandelt wurde.
Gleichzeitig lässt der neue Standard vieles undeutlich. Fragen zur Dauer des Abschmelzzeitraumes sowie zur Bestimmung des kalkulatorischen Unternehmerlohnes bleiben zum Beispiel offen. Angesichts der strengen Annahmen der objektivierten Unternehmensbewertung fallen Lücken wie diese auf. Indem die Neufassung keine zwischenzeitlichen Rechtsprechungen oder Literatur behandelt, ist es schwierig zu meinen, dass sie den Bewertern einen konkreten Mehrwert bietet.
Risikozuschläge im Kapitalisierungszinssatz
Der zweite unter Bewertern geteilte Kritikpunkt betrifft eine der auffälligsten Veränderungen des 12. Kapitels: Die Neufassung erklärt Risikozuschläge im Kapitalisierungszinssatz für Unternehmensgröße und mangelnde Fungibilität von Anteilen, wie es bei KMU der Fall ist, für unzulässig.
Obgleich eine Begründung dieser Entscheidung im Standard außen vor bleibt, lässt sich ableiten, dass das Verbot auf der Logik des Capital Asset Pricing Models beruht. Das CAPM geht von einem diversifizierten Investor aus. Dieser empfindet Faktoren wie Größe als unsystematisches Risiko, weshalb sie nicht vom CAPM erfasst werden und gleichzeitig nicht in den Zinssatz eingebunden werden. Bei KMU ist das strukturell nicht der Fall: Der typische Unternehmer eines mittelständischen Unternehmens ist häufig zum größten Teil in eben dieses Unternehmen investiert. Er kann Risiken nicht wegdiversifizieren, sie treffen ihn in vollem Umfang. Die Voraussetzung, auf der das Verbot beruht, wird im KMU-Kontext somit nicht erfüllt.
Die Empirie befürwortet ebenfalls eine pragmatischere Lösung. Das von Eugene Fama und Kenneth French 1992 entwickelte Dreifaktorenmodell bietet eine systematische Alternative zur Auseinandersetzung mit Aktienrenditen. Das Modell suggeriert, dass der Betafaktor des CAPM allein nicht ausreicht, um das gesamte Ausmaß von Risikofaktoren wie Unternehmensgröße zu erklären. Neben der Marktrendite behandelt das Dreifaktorenmodell insbesondere auch den Value-Faktor sowie den Size-Faktor.
Für den deutschen Aktienmarkt bestätigt Richard Stehle einen signifikanten Size-Effekt: Unternehmen mit niedrigerer Marktkapitalisierung erhielten zwischen 1954 und 1990 eine circa 2 Prozent höhere Jahresdurchschnittsrendite als größere Unternehmen. In seinem Blogbeitrag „The Small Cap Premium: Where is the beef?“ zweifelt der Professor Aswath Damodaran jedoch an der empirischen Belastbarkeit des Effekts in den Vereinigten Staaten. Selbst zwischen zwei der meistzitierten Märkte besteht keine Einigkeit: Akademiker aus den Vereinigten Staaten und aus Deutschland liefern widersprechende Befunde.
Die wissenschaftliche Debatte ist alles andere als abgeschlossen und dennoch entscheidet sich der IDW S1 2026 für ein pauschales Ergebnis. Indem die Neufassung den deutschen Bewertern die Wahl, Risikozuschläge in den Kapitalisierungszins einzubinden, nimmt, wird Deutschland zum Sonderfall: In der europäischen und angelsächsischen Bewertungspraxis bleibt dieser Bewertungsansatz ein etabliertes Instrument.
Wer haftet wofür? Der Standard schafft Klarheit
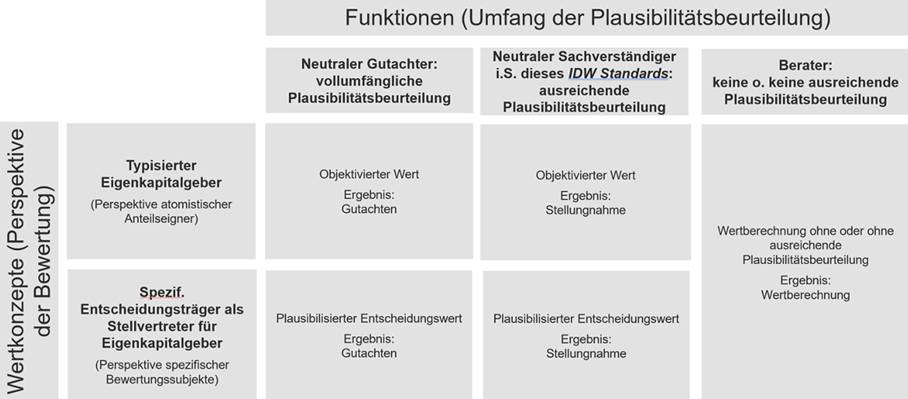
Eine der praxisrelevantesten Veränderungen des Standards betrifft außerdem die Rollenverteilung des Bewerters. Insbesondere wird die Funktion des Wirtschaftsprüfers kompromisslos mit dem Umfang seiner Plausibilitätspflichten verknüpft: Vom Gutachter wird eine vollumfängliche Beurteilung verlangt, vom Sachverständigen eine ausreichende, vom Berater keine oder keine ausreichende (Abbildung 1). Die Neufassung artikuliert wer welche Verantwortung trägt und verschafft somit größere Klarheit.
Abbildung 1: Wertkonzepte und Umfang der Plausibilitätsbeurteilung (IDW, 2026)
Gleichzeitig sollen sich Gutachter sowie Sachverständiger nun genauer mit der Abgrenzung zwischen Managementplanung als Ausgangspunkt und der Zukunftserfolgsplanung als eigentlicher Bewertungsgrundlage auseinandersetzen. Genauer gesagt soll untersucht werden, ob die vorliegende Planung des Unternehmensmanagement tragfähig ist. Die Eigenverantwortlichkeit des Beraters wird so aufgedeckt.
Als strukturelle Schwäche im KMU-Kontext fehlen bei kleineren Unternehmen wiederum oft Planungsrechnungen. Ohne formelle Managementplanung ist die Plausibilitätsprüfung eine Herausforderung: Fehler oder unrealistische Annahmen lassen sich schwer erkennen sowie korrigieren. Die Neufassung erhöht hierdurch die Ansprüche, erfasst aber nicht die grundlegenden Hürden, die einem Bewerter gegenüberstehen.
Fazit: Zwischen Fortschritt und verpasster Chance
Letztlich ist das umfassende Ziel der Neufassung klar: mehr Transparenz und Nachvollziehbarkeit in der Bewertungspraxis. Angesichts der langjährigen Pause ist der Standard eine wichtige Aktualisierung. Dass KMU erstmals ein eigenes Kapitel erhalten, ist ein wichtiges Zeichen. Und die geschärfte Rollenverteilung zwischen Gutachtern, Sachverständigen und Beratern verschafft Rechtssicherheit.
Dennoch verbleiben Lücken. Dort, wo der Standard Schwachstellen erkennt, bietet er wiederum keine Lösungsansätze. Das KMU-Kapitel stellt keine methodische Weiterentwicklung dar, sondern wiederholt was seit 2014 als Praxishinweis bekannt war. Die überarbeitete Plausibilitätsprüfung fordert mehr vom Berater, ohne existierende Probleme zu berücksichtigen. Das pauschale Verbot der Risikozuschläge im Kapitalisierungszinssatz widerspricht empirischer Forschung und internationalen Standards.
Die Subjektivität, die die Neufassung aus der objektivierten Unternehmensbewertung verbannen wollte, findet so ihren Weg zurück. Am Ende entsteht ein Standard, der die Bewertungspraxis zuweist, aber gleichzeitig viele zentrale Fragen offen stehen lässt. Ob das in weiteren achtzehn Jahren beantwortet wird, bleibt abzuwarten.
